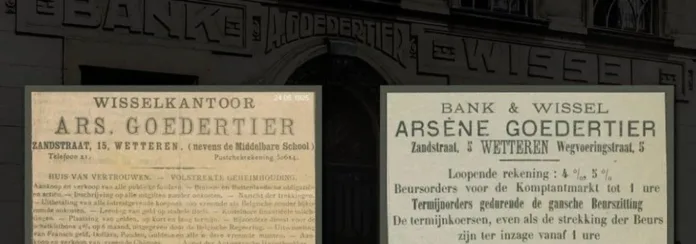

De berichtgeving in kranten is nu wel volledig geluwd, al een paar dagen geen nieuws meer …
*-*-*-*
Dan duikelen we naar eens in het fictieve dagboek …
Onze reisgezel werd in 1919 wisselagent, later “Bankier”, zo stelde hij zichzelf toch aan iedereen voor …
Zijn beschrijving van de socio-economische toestand in Vlaanderen …
“De jaren dertig van de twintigste eeuw waren een tumultueuze periode voor banken over de hele wereld, gekenmerkt door de nasleep van de beurscrash van 1929 en de daaropvolgende Grote Depressie. Deze periode bracht aanzienlijke uitdagingen met zich mee voor banken ook de mijne, waaronder liquiditeitsproblemen, dalende activawaarden en, gelukkig voorlopig nog niet voor mij, een golf van bankfaillissementen.
1. Liquiditeitsproblemen: Een van de belangrijkste problemen waarmee banken werden geconfronteerd tijdens de jaren dertig was een gebrek aan liquiditeit. De ineenstorting van de beurs en de daaropvolgende economische neergang leidden tot een golf van bankruns, waarbij bezorgde depositohouders massaal hun geld van bankrekeningen opnamen uit angst voor verlies.
Deze bankruns veroorzaakten ernstige liquiditeitsproblemen voor banken, aangezien ze niet altijd in staat waren om aan de vraag naar contant geld te voldoen. Dit leidde tot een vicieuze cirkel waarin banken gedwongen werden om activa te liquideren om aan hun verplichtingen te voldoen, wat op zijn beurt de waarde van activa verder deed dalen en het vertrouwen in de bankensector ondermijnde.
Gelukkig blijven de bankruns die andere banken meemaken bij mij in Wetteren nog uit maar veel mag er echt niet meer gebeuren … ook ik kamp met die liquiditeitsproblemen.
2. Dalende activawaarden: Naast liquiditeitsproblemen werden banken geconfronteerd met dalende activawaarden als gevolg van de economische neergang. De waarde van activa zoals leningen, vastgoed en effecten daalde als gevolg van dalende marktprijzen en een toename van wanbetalingen door leners.
Veel banken hadden aanzienlijke blootstelling aan riskante activa, zoals hypotheken op onroerend goed dat in waarde was gedaald, wat hun financiële positie verder ondermijnde. Deze daling van de activawaarden verminderde de solvabiliteit van banken en maakte het moeilijker voor hen om aan hun verplichtingen te voldoen.
Tja, ook daar kan ik van meespreken, mijn, in 1928 opgerichte Congolese vennootschap Societé de Plantation et d’Exploitation de l’Elaeis au Kasaï, kortweg “Plantexel” ligt op apegapen. Mijn persoonlijke investering van zowat 1.6 miljoen Belgische Franc ten spijt. En dan zwijgen we nog over mijn drie belangrijkste wanbetalers …
3. Golf van bankfaillissementen: Als gevolg van liquiditeitsproblemen en dalende activawaarden werden veel banken gedwongen om hun deuren te sluiten tijdens de jaren dertig. Bankruns en verlies van vertrouwen leidden tot een golf van bankfaillissementen, waarbij depositohouders hun spaargeld verloren en het financiële systeem ernstig werd ontwricht.
Dat verlies van vertrouwen baart me zorgen …
Deze bankfaillissementen hadden verwoestende gevolgen voor de economie, omdat ze het vertrouwen van het publiek in banken ondermijnden en leidden tot een verdere daling van de economische activiteit. Overheden probeerden vaak in te grijpen door noodmaatregelen te nemen, zoals het garanderen van deposito’s en het herkapitaliseren van instellingen om het vertrouwen te herstellen en de stabiliteit van de bankensector te behouden.
Ze moesten eens weten …
Kortom, de jaren dertig van de twintigste eeuw waren een uiterst moeilijke periode voor banken, gekenmerkt door liquiditeitsproblemen, dalende activawaarden en een golf van bankfaillissementen. Deze uitdagingen zullen diepgaande gevolgen hebben voor het financiële systeem en zullen, denk ik, leidden tot ingrijpende veranderingen in de regulering en het toezicht op banken in het decennia dat volgt.
Ik kom er later hier, in mijn fictief dagboek wel nog op terug …“