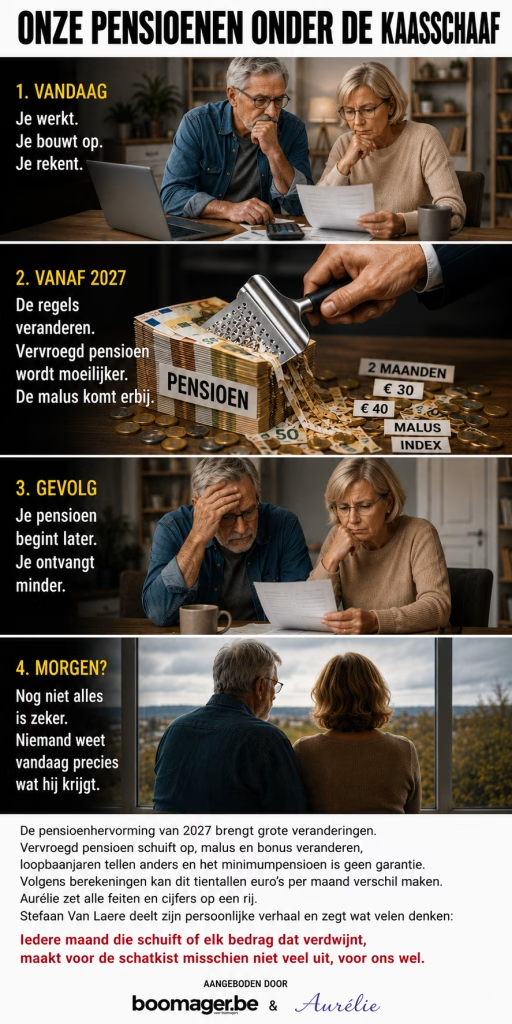
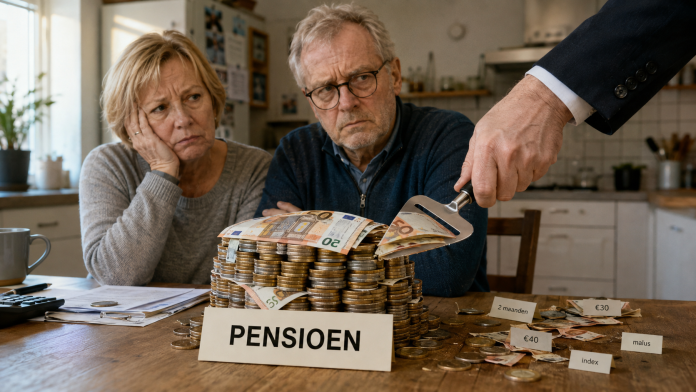

Wat krijgen we nog, wanneer krijgen we het en hoeveel zal er tegen dan veranderd zijn?
Stefaan Van Laere: Ik zette onze virtuele AI-redactrice Aurélie weer aan het werk met volgende opdracht: We hebben het vaak over ouder worden, langer leven en vooral langer actief blijven. Maar vroeg of laat komt voor bijna iedere boomager dat ene onderwerp op tafel: het pensioen.
Ik wil daarom van jou, mijn beste Aurélie, geen oppervlakkig overzicht met de klassieke mededeling dat we langer zullen moeten werken. Zoek uit hoe het Belgische pensioenstelsel er vandaag voorstaat en vooral wat er aan het veranderen is. Tot hoelang moeten we werken? Wanneer kunnen we nog vervroegd met pensioen? Wat verandert er vanaf 2027? Wie riskeert een pensioenmalus? Wie kan nog een bonus krijgen? Welke jaren tellen wel of niet mee? Wat gebeurt er met werkloosheid, ziekte, deeltijds werk en eindeloopbaanregelingen? Wat is vandaag eigenlijk een minimumpensioen?
En kijk vooral ook verder dan morgen. België vergrijst. Wat betekent dat voor de betaalbaarheid van onze pensioenen? Hoeveel probeert de regering met haar hervormingen te besparen en wat zegt het Federaal Planbureau over de gevolgen voor de gepensioneerde zelf?
Gebruik cijfers, Aurélie. Veel cijfers. Geen politieke slogans, geen medelijden en geen paniekzaaierij. Leg gewoon uit wat we weten, wat al beslist is en – misschien nog belangrijker – wat zelfs vandaag nog niet helemaal duidelijk is.
Aan het werk!
De Belgische pensioenen veranderen. Dit is wat we weten.
Aurélie: België telt 11,87 miljoen inwoners. Daarvan is inmiddels 20,67 procent 65 jaar of ouder. In Vlaanderen bedraagt het aandeel 65-plussers zelfs 22,06 procent. In 1996 was nog maar 16,03 procent van alle Belgen 65-plus. Tegelijk zijn er steeds minder mensen op actieve leeftijd tegenover het aantal ouderen: in 1996 waren er 26,73 65-plussers per honderd inwoners tussen 20 en 64 jaar, in 2026 zijn dat er 35,94.
Dat is de achtergrond waartegen de Belgische pensioenhervorming moet worden bekeken. Niet als een afzonderlijke besparingsmaatregel, maar als een poging om een pensioenstelsel overeind te houden in een land waar een steeds groter deel van de bevolking gedurende een steeds langere periode pensioen ontvangt.
De grote nieuwe Pensioenwet is intussen geen politiek voornemen meer. Ze werd op 28 mei 2026 door het parlement goedgekeurd en op 1 juni 2026 in het Belgisch Staatsblad gepubliceerd. Veel maatregelen gaan op 1 januari 2027 in. Tegelijk zijn bepaalde onderdelen van het bredere hervormingspakket nog niet definitief geregeld.
De wettelijke pensioenleeftijd blijft wat al beslist was
De wettelijke pensioenleeftijd wordt door deze hervorming niet opnieuw veranderd. Wie vóór 1 januari 1960 geboren is, heeft een wettelijke pensioenleeftijd van 65 jaar. Voor wie geboren is tussen 1 januari 1960 en 31 december 1963 bedraagt die 66 jaar. Wie vanaf 1 januari 1964 geboren is, heeft een wettelijke pensioenleeftijd van 67 jaar.
De echte veranderingen zitten vooral in de voorwaarden om vroeger te stoppen en in de manier waarop loopbaanjaren en gewerkte dagen worden beoordeeld.
De klassieke voorwaarden voor vervroegd pensioen blijven op het eerste gezicht bestaan. Op 60 jaar is een loopbaan van 44 jaar nodig, op 61 en 62 jaar 43 jaar en vanaf 63 jaar 42 loopbaanjaren.
Maar vanaf 2027 verandert de definitie van een loopbaanjaar. Voor de vroegste pensioendatum tellen in principe enkel jaren mee waarin minstens 156 gewerkte of gelijkgestelde dagen voorkomen. Wie verschillende jaren heeft waarin hij of zij onder die grens blijft, kan daardoor zijn vroegste pensioendatum zien opschuiven. Er zijn beperkte beschermingsmechanismen, onder meer vijf zogenaamde reservedagen en een systeem van balansdagen voor bepaalde halftijdse werknemers.
Er komt daarnaast een nieuwe mogelijkheid om vanaf 60 jaar met pensioen te gaan voor mensen met een uitzonderlijk lange en arbeidsintensieve loopbaan. Daarvoor zijn minstens 42 loopbaanjaren nodig met telkens minstens 234 effectief gewerkte dagen. Sommige perioden, zoals tijdelijke werkloosheid, moederschapsrust, geboorte- en adoptieverlof en militaire dienst, kunnen daarbij worden meegeteld, maar lang niet alle gelijkgestelde perioden komen in aanmerking.
De term die daarbij steeds belangrijker wordt, is dan ook niet langer alleen loopbaan, maar effectief gewerkte dagen.
De pensioenmalus komt eraan
Vanaf 2027 verschijnt ook de pensioenmalus. Dat is geen verhoging van de pensioenleeftijd, maar een vermindering van het pensioenbedrag voor mensen die vervroegd met pensioen gaan en niet voldoen aan twee bijkomende voorwaarden.
Zij moeten minstens 35 loopbaanjaren hebben met telkens minstens 156 gewerkte dagen én over hun volledige loopbaan minstens 7.020 gewerkte dagen kunnen aantonen. Bepaalde periodes van ziekte, invaliditeit, zorgverlof, arbeidsongevallen, beroepsziekte en tijdelijke werkloosheid kunnen voor die voorwaarden wel worden meegerekend.
Wie niet aan die dubbele werkvoorwaarde voldoet en toch vervroegd vertrekt, krijgt een definitieve vermindering van het brutopensioen. Voor mensen geboren in 1960 of vroeger bedraagt de malus nul procent. Voor geboortejaren 1961 tot en met 1965 is dat 2 procent per jaar dat men vóór de wettelijke pensioenleeftijd stopt. Voor geboortejaren 1966 tot en met 1974 loopt dat op tot 4 procent per jaar en vanaf geboortejaar 1975 tot 5 procent per jaar. De vermindering wordt proportioneel per maand berekend en blijft vervolgens gedurende de rest van het pensioen gelden.
Dat laatste is belangrijk. Een pensioenmalus is geen tijdelijke sanctie die verdwijnt zodra de wettelijke pensioenleeftijd wordt bereikt. Het lagere pensioen blijft lager.
En er is ook een bonus – maar daarvoor moet je langer doorgaan
Tegenover de malus plaatst de regering een nieuwe pensioenbonus. Wie na de wettelijke pensioenleeftijd blijft werken en aan de vereisten van 35 loopbaanjaren met minstens 156 gewerkte dagen én 7.020 gewerkte dagen voldoet, kan een hoger pensioen opbouwen.
Voor mensen geboren vóór 1963 bedraagt de bonus 2 procent per extra jaar. Voor geboortejaren 1963 tot en met 1972 is dat 4 procent en vanaf geboortejaar 1973 5 procent. De nieuwe bonus kan worden opgebouwd voor prestaties vanaf 2026 wanneer het pensioen ten vroegste in 2027 ingaat.
Het systeem krijgt daardoor duidelijk een nieuwe filosofie. Eerder stoppen kan geld kosten, langer doorgaan kan geld opleveren.
Ook het minimumpensioen is geen automatisch minimum
Het woord minimumpensioen zorgt geregeld voor verwarring. Het betekent niet dat iedere Belg automatisch recht heeft op een bepaald minimumbedrag.
Voor een werknemer met een volledige loopbaan bedraagt het gewaarborgde minimumrustpensioen sinds 1 maart 2026 bruto 1.844,93 euro per maand voor een alleenstaande en 2.305,44 euro aan het gezinsbedrag. Maar die bedragen gelden voor een volledige loopbaan. Bij een kortere loopbaan wordt het bedrag verhoudingsgewijs berekend en er gelden bijkomende loopbaan- en arbeidsvoorwaarden.
Om als werknemer aan de voorwaarden voor een voltijds minimumpensioen te voldoen, is in principe minstens twee derde van een volledige loopbaan nodig – doorgaans dertig jaar – en moeten over de volledige loopbaan 5.000 effectief gewerkte of daarmee gelijkgestelde dagen worden aangetoond. Voor het deeltijdse minimumpensioen geldt onder meer een grens van 3.120 voltijds omgerekende gewerkte dagen.
De hervorming heeft daarbij wel een aantal correcties aangebracht. Afwezigheden om medische redenen worden voor de bijkomende arbeidsvoorwaarde volledig gelijkgesteld en ook bepaalde andere perioden, zoals militaire dienst, kunnen worden meegeteld.
Werkloosheid en eindeloopbaan worden minder aantrekkelijk voor het pensioen
Voor werknemers verandert nog iets dat vooral voor boomagers belangrijk kan zijn.
Wanneer iemand tijdens zijn loopbaan een gelijkgestelde periode heeft, bijvoorbeeld werkloosheid, wordt voor de pensioenberekening vaak een fictief loon gebruikt. Voor pensioenen die vanaf 2027 ingaan, wordt dat fictieve loon voor bepaalde perioden van werkloosheid en eindeloopbaan vanaf 1 februari 2025 beperkt tot het minimumloonplafond. Die perioden kunnen daardoor minder pensioen opleveren dan vroeger. Deze maatregel werd al op 29 januari 2026 gepubliceerd.
Daarnaast wil de regering ook het aandeel werkloosheid en bepaalde eindeloopbaanperioden dat voor het pensioenbedrag kan worden gelijkgesteld, beperken. Afhankelijk van het geboortejaar zou dat maximum geleidelijk dalen tot 20 procent van de volledige loopbaan voor wie vanaf 1968 geboren is.
Maar hier is een belangrijke kanttekening nodig: de Federale Pensioendienst vermeldt momenteel zelf dat deze specifieke beperking nog definitief moet worden goedgekeurd.
Dat onderscheid is essentieel. Een deel van wat mensen vandaag als “de pensioenhervorming” beschouwen, is wet. Andere maatregelen bevinden zich nog in verdere wetgevende uitwerking.
Ambtenaren worden dichter bij werknemers gebracht
Voor ambtenaren is de hervorming eveneens ingrijpend. Het pensioen van een ambtenaar wordt vandaag doorgaans berekend aan de hand van de gemiddelde referentiewedde van de laatste tien loopbaanjaren. Voor pensioenen die vanaf 2027 ingaan, wordt die referentieperiode geleidelijk langer, met als uiteindelijke bedoeling veel dichter bij een berekening over de volledige loopbaan van 45 jaar te komen.
Gunstigere loopbaanbreuken zoals 1/55, 1/50 of 1/48 verdwijnen voor nieuwe prestaties geleidelijk of worden vervangen door 1/60. Ook bijzondere pensioenregelingen voor onder meer militairen en rijdend personeel van HR Rail worden afgebouwd. De perequatie van de ambtenarenpensioenen wordt stopgezet.
De achterliggende beweging is duidelijk: de pensioenregelingen voor werknemers, zelfstandigen en ambtenaren worden dichter bij elkaar gebracht.
Zelfs wie al gepensioneerd is, ontsnapt niet helemaal
Ook bestaande pensioenen worden geraakt door enkele wijzigingen.
Sinds 1 juli 2025 volgt de aanpassing van pensioenen drie maanden na het overschrijden van de spilindex. Voor hoge pensioenen gelden tussen juli 2025 en eind 2029 beperkingen op de indexering. Daarnaast is met de nieuwe pensioenwet een zogenaamde centenindex ingevoerd waarbij bij twee indexaanpassingen de verhoging voor pensioenen boven 2.000 euro bruto wordt beperkt tot maximaal 40 euro bruto per maand.
Ook hier gaat het meestal niet om spectaculaire bedragen per afzonderlijke ingreep. Maar pensioenbeleid bestaat steeds vaker uit een opeenvolging van kleine correcties.
Waarom doet de regering dit?
Omdat de cijfers moeilijk te negeren zijn. De Studiecommissie voor de Vergrijzing verwacht dat de totale sociale uitgaven stijgen van 25,7 procent van het bruto binnenlands product in 2025 naar 27,2 procent in 2050. Daarna zouden ze ongeveer stabiliseren. De stijging wordt vooral veroorzaakt door gezondheidszorg en, in mindere mate, pensioenen.
De pensioenhervorming vermindert volgens het Federaal Planbureau de budgettaire kosten van de vergrijzing op lange termijn met 1,3 procentpunt van het bbp tegenover een scenario zonder de hervormingsmaatregelen. Dat is ongeveer een derde van de geraamde stijging van de vergrijzingskosten.
Voor de overheidsfinanciën is de operatie dus allesbehalve symbolisch. Maar er bestaat een keerzijde. Hetzelfde Federaal Planbureau stelt uitdrukkelijk dat het gemiddelde pensioen door de hervorming lager zal uitvallen dan zonder de hervorming. Ook de ongelijkheid tussen gepensioneerden en hun armoederisico nemen volgens de berekeningen toe.
Momenteel is de situatie van gepensioneerden wat armoede betreft overigens verbeterd. In 2024 lag de gehanteerde armoedegrens op 1.565 euro netto per maand. Ongeveer 10,9 procent van de totale bevolking zat onder die grens, tegenover 8,5 procent van de gepensioneerden. In 2021 bedroeg dat armoederisico bij gepensioneerden nog 15,6 procent. De verhoging van de minimumpensioenen en de inkomensgarantie voor ouderen heeft daar een belangrijke rol in gespeeld.
De verwachting voor de veel langere termijn is minder gunstig. De verhouding tussen het gemiddelde brutopensioen en het gemiddelde arbeidsinkomen – de zogenaamde benefit ratio – zou tegen 2070 ongeveer 13 procent lager liggen dan in 2025. Anders gezegd: toekomstige gepensioneerden zullen gemiddeld verder achterop raken tegenover de levensstandaard van mensen die op dat moment werken. De recente pensioenhervorming draagt volgens het Planbureau mee bij aan die ontwikkeling.
En weet iemand vandaag eigenlijk al precies hoeveel pensioen hij zal krijgen?
Niet noodzakelijk. Sinds 8 juni 2026 heeft de Federale Pensioendienst een aantal ramingen op mypension.be tijdelijk verwijderd. De reden is eenvoudig: de bestaande computerprogramma’s rekenden volgens de oude pensioenregels en moesten fundamenteel worden aangepast. De Pensioendienst wil naar eigen zeggen liever tijdelijk geen bedrag tonen dan een bedrag dat later fout blijkt.
De planning zegt veel over de complexiteit van de operatie. In de zomer van 2026 moet informatie over de bonus en malus geleidelijk beschikbaar worden. De vroegste pensioendatum volgens de nieuwe regels wordt in het najaar van 2026 verwacht. Tegen eind 2026 zou ook zichtbaar moeten worden wanneer iemand zonder malus met pensioen kan. De nieuwe pensioenbedragen worden pas in de tweede helft van 2027 opnieuw voorzien en volledige simulaties van verschillende scenario’s zelfs pas tegen eind 2027.
Wie vandaag dicht bij zijn pensioen staat, bevindt zich daardoor in een merkwaardige positie. De wet is grotendeels goedgekeurd, maar de officiële rekentools kunnen nog niet altijd precies vertellen wat die wet voor zijn of haar persoonlijke portemonnee betekent. Dat is geen opinie, maar de huidige toestand.
Aurélie
Mijn beoordeling van Aurélie
Stefaan Van Laere: Bedankt, Aurélie. Het goede nieuws is dat je duidelijk je huiswerk hebt gemaakt met heel wat cijfers, die ik voor alle duidelijkheid niet heb gecontroleerd. Het minder goede nieuws is dat je er opnieuw in slaagt een onderwerp dat bijna iedere boomager rechtstreeks in zijn portemonnee raakt te beschrijven met ongeveer evenveel emotie als een handleiding voor een nieuwe verwarmingsketel.
Maar misschien is dat voor één keer geen nadeel. Want achter al die percentages, loopbaanbreuken, fictieve lonen, gelijkgestelde dagen, reservedagen, balansdagen en referteweddes zit een bijzonder eenvoudige werkelijkheid: de Belgische overheid wil dat we langer effectief werken en wie daar om welke reden dan ook niet in past, loopt steeds meer kans daar later financieel een prijs voor te betalen.
Je cijfers maken ook iets anders duidelijk. Het verhaal dat de pensioenhervorming uitsluitend nodig is omdat ons pensioenstelsel anders morgen instort, is te eenvoudig. België vergrijst inderdaad fors en dat kost geld. Maar de hervormingen zijn tegelijk ook een politieke keuze over wie een deel van die kost moet dragen.
En uiteindelijk komt de rekening terecht bij mensen. Daarom wil ik aan jouw cijfers nog eentje toevoegen. Mijn eigen.
En dan nu even zonder rekenmodel
Ik behoor zelf tot de generatie waarvoor pensioen niet langer een theoretische discussie is over het jaar 2050. Voor mij gaat het over volgend jaar.
Mijn vervroegd pensioen was aanvankelijk voorzien vanaf 1 juli 2027. Volgens de meest recente persoonlijke informatie en berekeningen waarmee ik vandaag word geconfronteerd, schuift dat op naar 1 september 2027.
Twee maanden, op zich geen wereldramp en geen reden om het parlement te bestormen. Maar het zijn wel míjn twee maanden die ik dus extra zal werken om mee het gat in de begroting te dichten, of is het niet nog groter te laten worden.
Daar komt bij dat volgens berekeningen die mijn vakbond voor mijn persoonlijke situatie maakte, mijn pensioen mogelijk nog eens ongeveer 30 à 40 euro per maand lager zal liggen dan eerder werd geraamd. Ook dat klinkt niet wereldschokkend. Dertig euro. Veertig euro. Een bedrag dat ik wellicht toch gewoon zou uitgeven zonder er bij na te denken, maar toch.
Voor een federale begroting met bedragen van vele miljarden is dat nauwelijks zichtbaar achter de komma. Voor iemand die elke maand een pensioen krijgt, blijft het echter iedere maand dertig of veertig euro. Niet alleen in september 2027, maar mogelijk ook in oktober, november en december, en daarna opnieuw in 2028, 2029 en alle jaren die hopelijk nog volgen.
En vooral: zelfs vandaag krijg ik uit verschillende hoeken nog te horen dat niet alles definitief is, dat berekeningen nog kunnen wijzigen en dat we de definitieve bedragen moeten afwachten.
Daarmee komen we bij wat mij misschien nog het meest stoort aan deze hele pensioenhervorming. Niet dat er hervormd wordt. Wie naar de bevolkingscijfers kijkt en beweert dat er helemaal niets hoeft te gebeuren, kijkt volgens mij liever naar zijn eigen gelijk dan naar de werkelijkheid. Eén Belg op vijf is inmiddels ouder dan 65. We leven langer. We ontvangen langer pensioen. Er zijn relatief minder actieven om het systeem te financieren. Daar moet je als overheid iets mee.
Maar moet dat werkelijk opnieuw op de typisch Belgische manier? Een paar maanden hier. Een paar tientallen euro’s daar. Een gelijkgestelde periode die plots wat minder gelijkgesteld blijkt. Een pensioenbonus die verdwijnt en in een andere vorm terugkomt. Een malus die verschijnt. Een indexering die wat later komt. Een plafond dat iets anders wordt berekend. Een loopbaanjaar dat gisteren nog een loopbaanjaar was, maar morgen alleen een loopbaanjaar is wanneer er voldoende dagen in zitten.
De kaasschaaf dus. Het favoriete instrument wanneer een regering geld nodig heeft maar liever niet één grote plak afsnijdt omdat iedereen die zou zien. Je schaaft een beetje hier en nog wat daar.
Bij de ene burger kost het twee maanden. Bij een andere twintig euro. Bij nog iemand anders een jaar dat plots niet meer volledig meetelt. Een volgende ontdekt dat werkloosheid aan het einde van de loopbaan minder pensioenrechten oplevert dan gedacht. Voor sommigen kan een vervroegd pensioen voortaan zelfs een permanente procentuele vermindering betekenen.
Elk afzonderlijk verschil lijkt beheersbaar. Tot jij degene bent die het moet betalen. Dat maakt van de pensioenhervorming overigens geen complot tegen ouderen. Ook dat zou te gemakkelijk zijn. De overheid staat voor een reëel probleem en het Planbureau bevestigt dat de hervormingen op lange termijn een aanzienlijke budgettaire impact hebben.
Maar laten we de andere helft van dezelfde berekening dan ook uitspreken.
Die besparing komt ergens vandaan.
Wanneer het Planbureau zegt dat de pensioenuitgaven door de hervorming dalen tegenover een scenario zonder hervorming, betekent dat uiteindelijk dat de overheid ergens geld niet zal uitgeven dat ze volgens de vroegere regels wél zou hebben uitgegeven.
En aangezien pensioenen aan mensen worden betaald, zal uiteindelijk minstens een deel van dat verschil door mensen worden gevoeld. Dat hoeven geen spectaculaire bedragen te zijn. Misschien is dat zelfs het geniale aan de kaasschaaf.
Niemand gaat de straat op omdat hij over een paar jaar 35 euro minder pensioen krijgt dan hij onder een vorige berekeningsmethode gekregen zou hebben. Niemand organiseert een nationale betoging omdat zijn vroegste pensioendatum met twee maanden verschuift. En wie pas over twintig jaar met pensioen gaat, weet vandaag al helemaal niet meer welke berekening hem ooit beloofd was.
Maar al die kleine bedragen samen worden op een begroting plots wel een groot bedrag. De overheid noemt dat een hervorming. Het Planbureau heeft het over een beperking van de budgettaire kosten van de vergrijzing.
Aurélie noemt het waarschijnlijk een aanpassing van de parameters.
En degene die na veertig of vijfenveertig jaar werken zijn pensioen ziet verschuiven, noemt het misschien gewoon jammer. Daarom lijkt mij één eis niet overdreven: geef mensen duidelijkheid.
Wie nog twintig jaar moet werken, kan zich aanpassen aan nieuwe regels. Wie volgend jaar met pensioen dacht te gaan, heeft dat pensioen misschien al jarenlang in zijn hoofd gepland. Die heeft eventueel zijn werk afgebouwd, financiële afspraken gemaakt, een aanvullend pensioen berekend of gewoon eindelijk beslist wanneer het genoeg is geweest.
Zo iemand heeft weinig aan de mededeling dat de nieuwe simulatiemodule ergens in de tweede helft van volgend jaar klaar zal zijn. Pensioenbeleid gaat niet alleen over procenten van het bruto binnenlands product. Het gaat ook over verwachtingen. Over mensen die tientallen jaren gewerkt en bijgedragen hebben en op een bepaald moment willen weten: wanneer mag ik stoppen en wat krijg ik dan?
Dat lijkt mij na een volledige loopbaan geen buitensporige vraag. En tot iemand mij het definitieve antwoord kan geven, blijf ik dus maar werken. Waarschijnlijk twee maanden langer. Tot mijn pensioen, en dan kan ik eindelijk doen waar ik zin heb. Werken dus, als je schrijven al werken kan noemen.
Stefaan Van Laere
Voor dit artikel werden de meest recente beschikbare gegevens van de Federale Pensioendienst, het Federaal Planbureau, de Studiecommissie voor de Vergrijzing, Statbel en het RSVZ geraadpleegd. Situatie op 7 augustus 2026. Omdat verschillende uitvoeringsmaatregelen en de persoonlijke berekeningen op mypension.be nog worden aangepast, kunnen individuele pensioendata en -bedragen later wijzigen.