
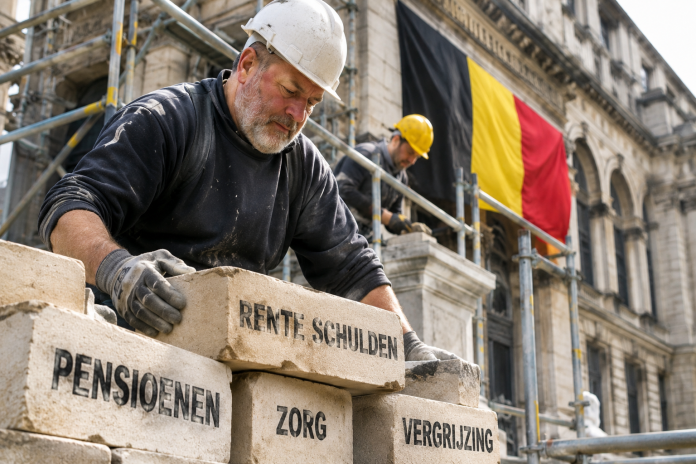

Van iedere 100 euro die de federale overheid uitgeeft, gaat 71 euro naar andere overheden en schuldeisers. Ondertussen moet België miljarden besparen en krijgen gepensioneerden te horen dat de vergrijzing onbetaalbaar dreigt te worden. Maar hadden we daar vroeger niet speciaal een spaarpot voor aangelegd? Jawel. Alleen bestaat die niet meer.
Stel je voor dat je iedere maand 100 euro ontvangt om je huishouden draaiende te houden. Nog voor je naar de supermarkt kunt vertrekken, moet je daarvan 71 euro doorstorten. Een deel gaat naar familieleden die er noodzakelijke rekeningen mee betalen, een ander deel naar de bank en de schuldeisers. Met wat overblijft, moet je zelf zien rond te komen.
Het klinkt als een ingewikkelde manier om je gezinsbudget te beheren. In België hebben we er een heel staatsbestel rond gebouwd.
In Het Laatste Nieuws van maandag 2 november 2026 brengt journalist Steven Swinnen een opmerkelijke analyse van de federale overheidsfinanciën. Hij laat onder anderen professor overheidsfinanciën Herman Matthijs (UGent en VUB) aan het woord. De cijfers zijn weinig geruststellend: van iedere 100 euro die de federale overheid uitgeeft, vloeit 71 euro naar andere overheden en schuldeisers. Voor de eigen federale beleidsuitgaven blijft ongeveer 29 euro over.
We gaan hier niet het uitstekende journalistieke werk van Steven Swinnen overdoen. Wie de volledige cijfermatige analyse wil kennen, verwijzen we graag naar zijn reportage. Maar zijn artikel roept vragen op die ons allemaal aangaan. Zeker wie al enkele decennia meedraait, zal zich misschien herinneren dat we dit financiële onheil toch al heel lang zagen aankomen.
Veel overheden, één belastingbetaler
Om te beginnen moeten we één misverstand vermijden. Die 71 euro is niet allemaal weggegooid geld. Een aanzienlijk deel gaat naar de sociale zekerheid, de gemeenschappen en de gewesten. Daarmee worden onder meer pensioenen, gezondheidszorg en onderwijs gefinancierd.
Dat zijn nuttige en noodzakelijke uitgaven. De overheid betaalt dus niet uitsluitend oude schulden af, al nemen de rentelasten wel een belangrijke hap uit de beschikbare middelen.
Maar de Belgische staatsstructuur maakt het geheel bijzonder ingewikkeld. We hebben een federale overheid, gewesten, gemeenschappen, provincies, gemeenten en een hele reeks instellingen die allemaal hun plaats in het systeem hebben veroverd.
Wie uiteindelijk verantwoordelijk is voor welke uitgave, valt zelfs voor een aandachtige burger niet altijd te achterhalen. De belastingbetaler hoeft gelukkig niet te weten langs welke administratieve omweg zijn geld reist. Hij mag wel verwachten dat het onderweg verstandig wordt besteed. En wanneer de rekening niet meer klopt, mag hij ook vragen wie daarvoor verantwoordelijk is.
Herinnert iemand zich het Zilverfonds nog?
Voor wie het vergeten is: België had ooit een Zilverfonds. Dat werd in 2001 opgericht om de toekomstige kosten van de vergrijzing te helpen opvangen. De babyboomgeneratie zou immers met pensioen gaan en de overheid wist toen al dat dit een stevige financiële uitdaging zou worden.
Het idee klonk bijzonder verstandig. In goede tijden zou de overheid geld opzijzetten, zodat ze later beter voorbereid was op de stijgende pensioenuitgaven. Een beetje zoals grootouders die iedere maand iets sparen voor hun kleinkinderen. Alleen bleek de Belgische spaarpot een merkwaardige constructie.
Het Zilverfonds belegde zijn middelen in speciaal overheidsschuldpapier. Met andere woorden: de staat had een fonds dat geld tegoed had van diezelfde staat. Boekhoudkundig kon men mooie bedragen tonen, maar er lag geen afzonderlijke berg geld klaar waarmee toekomstige pensioenen zomaar konden worden betaald.
In 2016 werd het fonds afgeschaft. Op papier vertegenwoordigde het toen ongeveer 22 miljard euro. Dat bedrag was echter geen vrij beschikbare reserve. De overheid zou uiteindelijk zelf de schuldpapieren moeten terugbetalen.
Het zou dus niet correct zijn om te beweren dat politici die 22 miljard letterlijk uit de kas hebben gehaald om er andere cadeautjes mee uit te delen. De werkelijkheid is minder spectaculair, maar daarom niet minder ontgoochelend. Het fonds had nooit de financiële buffer opgebouwd die de bevolking zich bij een echte spaarpot zou voorstellen.
Vanaf 2007 kwamen er nauwelijks nog nieuwe stortingen bij. De financiële crisis en de aanhoudende begrotingsproblemen maakten een einde aan de ambitie om werkelijk reserves voor de toekomst op te bouwen.
Toen het fonds in 2016 verdween, veranderde ook de politieke aanpak. De oplossing moest voortaan vooral komen van structurele hervormingen, langer werken en het beheersen van de pensioenuitgaven. Dat roept toch een ongemakkelijke vraag op. Als we 25 jaar geleden al wisten dat de vergrijzing eraan kwam, waarom staan we vandaag dan nog altijd zo onvoorbereid naar de rekening te kijken?
De babyboomers krijgen de rekening
De babyboomgeneratie is intussen een dankbaar onderwerp geworden in begrotingsdiscussies. Ze is talrijk, leeft gemiddeld langer en heeft recht op pensioenen waarvoor voldoende middelen beschikbaar moeten blijven. Dat kost geld. Daar valt weinig tegen in te brengen.
Maar soms krijg je de indruk dat gepensioneerden zich bijna moeten verontschuldigen omdat ze nog in leven zijn. Ze hebben tientallen jaren gewerkt, sociale bijdragen betaald en belastingen afgedragen. Vervolgens krijgen ze te horen dat hun pensioen een almaar zwaardere last vormt voor de samenleving.
Professor Herman Matthijs wijst in Het Laatste Nieuws op de druk die de pensioenuitgaven op de federale begroting uitoefenen. Hij stelt onder meer dat de overheid onvoldoende ruimte heeft om de toenemende kosten op te vangen.
Zijn bezorgdheid is begrijpelijk. Maar er is ook een andere kant aan het verhaal. De babyboomgeneratie blijft niet eeuwig even talrijk. De demografische samenstelling van de bevolking verandert, de wettelijke pensioenleeftijd stijgt en de mogelijkheden om via het vroegere brugpensioen vervroegd uit de arbeidsmarkt te stappen, zijn sterk teruggeschroefd.
De wettelijke pensioenleeftijd wordt in 2030 opgetrokken tot 67 jaar. Dat betekent overigens niet dat iedereen verplicht tot die leeftijd moet werken: vervroegd pensioen blijft onder voorwaarden mogelijk. De nieuwe generaties zullen gemiddeld langer beschikbaar moeten blijven voor de arbeidsmarkt. Dat zou de pensioenfinanciering moeten helpen ondersteunen. Tenminste, wanneer die mensen ook werkelijk werk hebben.
Werken tot 67 is gemakkelijk gezegd
Een wettelijke pensioenleeftijd verhogen is op papier bijzonder eenvoudig. Je verandert een getal, stemt een wet en berekent hoeveel de overheid daardoor kan besparen. In het echte leven is de situatie iets ingewikkelder.
Een 64-jarige werknemer die zijn baan verliest, vindt niet noodzakelijk binnen enkele weken een nieuwe werkgever. Iemand die veertig jaar zwaar lichamelijk werk heeft verricht, beschikt misschien niet meer over dezelfde mogelijkheden als een werknemer met een comfortabele kantoorfunctie. En wie vandaag zestig wordt, weet dat een uitnodiging voor een sollicitatiegesprek niet altijd vanzelfsprekend is.
Langer werken kan economisch verstandig zijn, maar alleen wanneer werkgevers bereid zijn oudere werknemers kansen te geven en wanneer mensen lichamelijk en geestelijk in staat blijven hun werk uit te voeren. Anders dreigt de besparing op pensioenen gedeeltelijk te verschuiven naar andere uitgaven, zoals ziekte- en arbeidsongeschiktheidsuitkeringen.
De overheid kan de pensioenleeftijd optrekken tot 67 jaar. Ze kan alleen niet bij wet bepalen dat iedere werkgever plots enthousiast wordt over sollicitanten van 63.
Wordt de pensioenrekening ooit lichter?
Er is gelukkig ook reden om niet uitsluitend somber naar de toekomst te kijken. De uitzonderlijk grote babyboomgeneratie zal geleidelijk plaatsmaken voor andere generaties. Tegelijk zullen hervormingen van de pensioenstelsels en langere loopbanen de stijging van de pensioenuitgaven afremmen.
Maar we mogen onszelf niets wijsmaken. Volgens de Studiecommissie voor de Vergrijzing zullen de totale sociale uitgaven nog tot ongeveer 2050 toenemen in verhouding tot onze economie. Daarna wordt een stabilisering verwacht.
Vooral de gezondheidszorg zal de komende decennia meer geld vragen. Mensen leven langer en hebben op hogere leeftijd vaker medische ondersteuning nodig. Dat is op zichzelf geen slechte ontwikkeling. Langer leven is tenslotte een van de grootste verwezenlijkingen van onze welvaart.
Wel moeten we die extra levensjaren kunnen financieren. Er zit bovendien een minder aangename kant aan de pensioenvooruitzichten. Volgens het Federaal Planbureau zullen de gemiddelde pensioenen op lange termijn minder snel stijgen dan de arbeidsinkomens. De begroting kan daardoor worden ontlast, terwijl gepensioneerden relatief aan koopkracht en welvaartspositie verliezen.
Een besparing is voor de schatkist misschien goed nieuws. Voor wie ze moet ondergaan, ligt dat doorgaans iets moeilijker.
Misschien ook eens besparen op de overheid zelf?
Professor Matthijs suggereert in de reportage dat de Rijksdienst voor Sociale Zekerheid ondergebracht zou kunnen worden bij Financiën. Volgens hem kan een dergelijke hervorming aanzienlijke administratieve besparingen opleveren.
Of dat in de praktijk inderdaad zo is, moet uiteraard worden onderzocht. Maar het voorstel raakt aan een interessante kwestie. We hebben in België een bijzonder ingewikkelde staatsstructuur opgebouwd. Iedere hervorming lijkt nieuwe afspraken, uitzonderingen en administratieve procedures met zich mee te brengen. Ondertussen wordt aan de bevolking gevraagd om efficiënter te werken, langer actief te blijven en rekening te houden met beperktere overheidsmiddelen.
Misschien mogen we dan ook verwachten dat de overheid haar eigen organisatie minstens even kritisch bekijkt. Dat betekent niet dat iedere ambtenaar overbodig is of dat een eenvoudige fusie van diensten miljarden oplevert. Goed openbaar bestuur kost nu eenmaal geld. Maar een systeem dat voortdurend om besparingen vraagt, moet ook bereid zijn zijn eigen werking ter discussie te stellen.
Het kan toch niet de bedoeling zijn dat de burger altijd de eenvoudigste post op de besparingslijst blijft?
De rekening komt altijd terug
De Belgische overheid staat voor moeilijke keuzes. Er zijn grote schulden, stijgende rentelasten en maatschappelijke behoeften die niet zomaar verdwijnen. De defensie moet worden versterkt, de gezondheidszorg moet toegankelijk blijven en de pensioenen moeten betaalbaar zijn.
Daarvoor bestaat geen wonderoplossing. Meer economische groei, een hogere werkgelegenheid en verstandigere overheidsuitgaven zullen allemaal een rol moeten spelen. Maar wat vooral ontbreekt, is soms het gevoel dat de politiek dezelfde langetermijnvisie hanteert die ze van haar burgers verwacht.
Wie een aanvullend pensioen wil opbouwen, krijgt de raad tijdig te beginnen sparen. Wie een woning koopt, moet tientallen jaren vooruitdenken. Wie met pensioen wil gaan, moet zijn loopbaan zorgvuldig plannen.
De overheid richtte ooit zelf een fonds op om zich op de toekomst voor te bereiden. Vijftien jaar later werd dat alweer afgeschaft, zonder dat er een echte financiële reserve was opgebouwd. Nu de rekening van de vergrijzing steeds nadrukkelijker op tafel ligt, klinkt opnieuw de boodschap dat iedereen zijn verantwoordelijkheid moet nemen.
Daar kunnen we het moeilijk mee oneens zijn. Maar misschien mag de politiek daar deze keer zelf mee beginnen. Want wie zijn burgers vraagt om tot 67 jaar te werken en zorgvuldig voor hun oude dag te sparen, moet toch minstens kunnen uitleggen wat er met de eigen spaarpot is gebeurd.
En waarom die uiteindelijk vooral uit schuldbekentenissen bestond.
Bronnen en achtergrond
- Het Laatste Nieuws, 2 november 2026. Begrotingsreportage van Steven Swinnen, met toelichting van professor Herman Matthijs (UGent/VUB).
- Federaal Planbureau, Het Zilverfonds, wie herinnert zich dat nog? … nog verder hervormen?, 28 februari 2019.
- Europese Commissie, European Social Policy Network, Belgium: the end of the public pension reserve, 2016.
- Studiecommissie voor de Vergrijzing, Jaarlijks verslag 2026, Federaal Planbureau, 9 juli 2026.
De interpretaties en kritische beschouwingen in dit artikel zijn redactioneel. De standpunten van professor Matthijs worden weergegeven als zijn persoonlijke deskundige beoordeling, niet als vaststaande conclusies van Boomager.